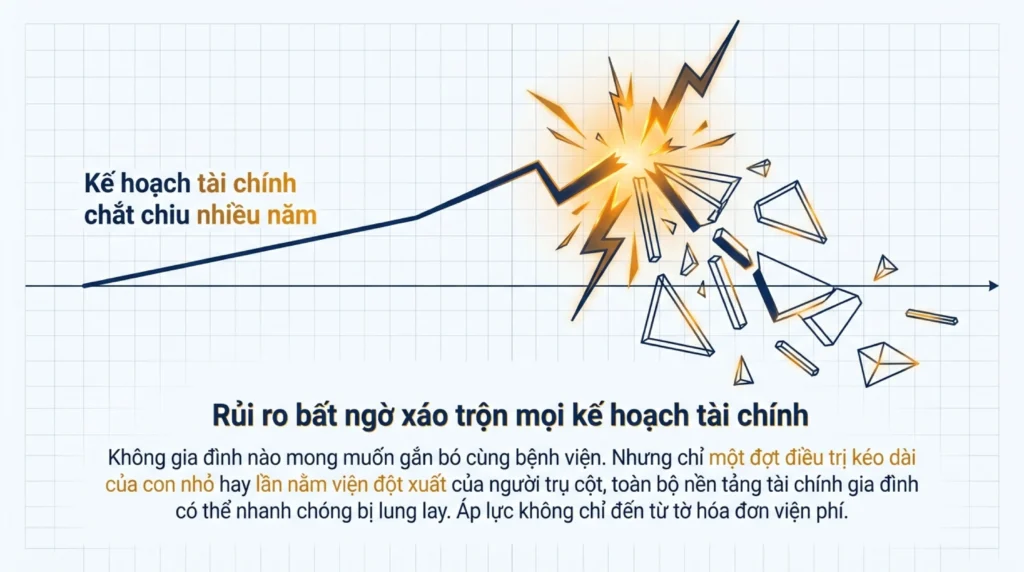
Không gia đình nào mong muốn đối mặt với những ngày tháng phải gắn bó cùng bệnh viện. Thế nhưng, cuộc sống luôn tiềm ẩn những rủi ro bất ngờ. Chỉ cần một đợt điều trị kéo dài của con nhỏ hay một lần nằm viện đột xuất của người trụ cột, toàn bộ kế hoạch tài chính được chắt chiu xây dựng suốt nhiều năm có thể nhanh chóng bị xáo trộn.
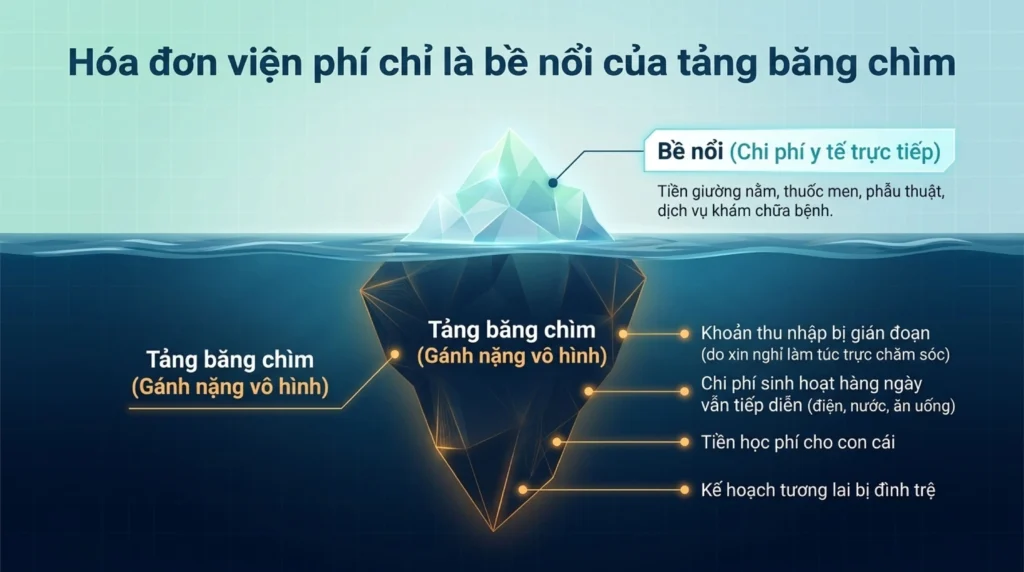
Áp lực trong những ngày tháng ấy không chỉ đến từ tờ hóa đơn viện phí, mà còn là gánh nặng vô hình từ khoản thu nhập bị gián đoạn khi cha mẹ, vợ chồng phải xin nghỉ làm để túc trực chăm sóc người thân. Đó chính là lý do ngày càng nhiều gia đình quan tâm tìm hiểu về trợ cấp viện phí gia đình – một phương án hoạch định tài chính sắc bén giúp chuẩn bị sẵn sàng nguồn lực y tế và dự phòng thu nhập trong mọi biến cố.
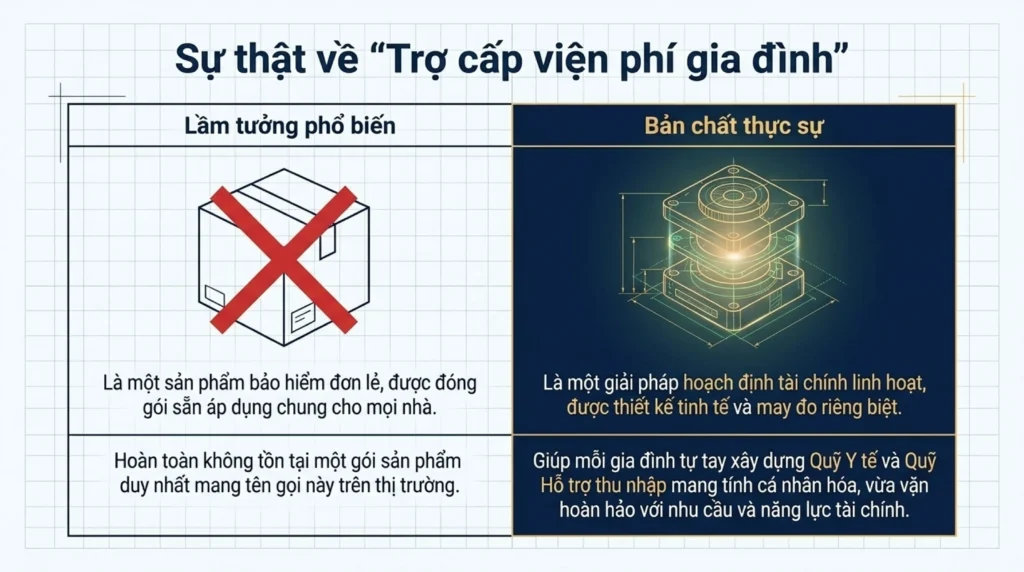
Tuy nhiên, có một sự thật cần được làm rõ ngay từ đầu: Đây hoàn toàn không phải là một sản phẩm bảo hiểm đơn lẻ được đóng gói sẵn. Thực chất, đây là một giải pháp hoạch định tài chính linh hoạt, được thiết kế tinh tế từ sự kết hợp giữa Sản phẩm Bảo vệ và Sản phẩm Bán kèm. Mục tiêu tối thượng của giải pháp này là giúp mỗi gia đình tự tay xây dựng nên một Quỹ Y tế và Quỹ Hỗ trợ thu nhập mang tính cá nhân hóa, vừa vặn hoàn hảo với nhu cầu và năng lực tài chính của riêng mình.
Trợ cấp viện phí gia đình thực chất là gì?
Để bảo vệ gia đình một cách hiệu quả, trước hết chúng ta cần hiểu đúng về công cụ mà mình đang sử dụng. Sự minh bạch trong khái niệm sẽ giúp bạn tránh được những kỳ vọng sai lệch và có cái nhìn chuẩn xác hơn về giải pháp bảo vệ này.
Vì sao nhiều người tìm kiếm “bảo hiểm trợ cấp viện phí gia đình”?
Sau những biến động về y tế và kinh tế, nhận thức về việc dự phòng rủi ro của người Việt đang thay đổi mạnh mẽ. Nhu cầu tìm kiếm một điểm tựa an toàn tăng cao bởi ba lý do cốt lõi:
- Nhu cầu dự phòng chi phí y tế ngày càng tăng: Chi phí cho các dịch vụ chăm sóc sức khỏe chất lượng cao ngày một đắt đỏ.
- Lo ngại chi phí điều trị phát sinh ngoài dự kiến: Những căn bệnh phức tạp hoặc tai nạn bất ngờ có thể ngốn một số tiền khổng lồ chỉ trong thời gian ngắn.
- Áp lực tài chính khi người thân phải nằm viện dài ngày: Đây là “nỗi đau” lớn nhất, khi tiền mặt thì vơi đi nhưng các hóa đơn sinh hoạt vẫn đều đặn gửi đến mỗi tháng.
Đây không phải một sản phẩm đơn lẻ được đóng gói sẵn
Rất nhiều người lầm tưởng và cố gắng tìm mua một gói bảo hiểm có tên gọi chính xác là “Trợ cấp viện phí gia đình”. Trên thực tế, không tồn tại một gói sản phẩm duy nhất nào mang tên gọi này trên thị trường.
Mỗi gia đình là một cá thể độc bản với mức thu nhập, số lượng thành viên và mức độ rủi ro hoàn toàn khác biệt. Do đó, ép chung tất cả vào một “chiếc áo” đóng gói sẵn là điều phi thực tế. Khái niệm trợ cấp viện phí ở đây nên được hiểu là một giải pháp bảo hiểm sức khỏe mang tính chiến lược, được may đo riêng biệt.
Giải pháp được hình thành từ sự kết hợp giữa Sản phẩm Bảo vệ và Sản phẩm Bán kèm
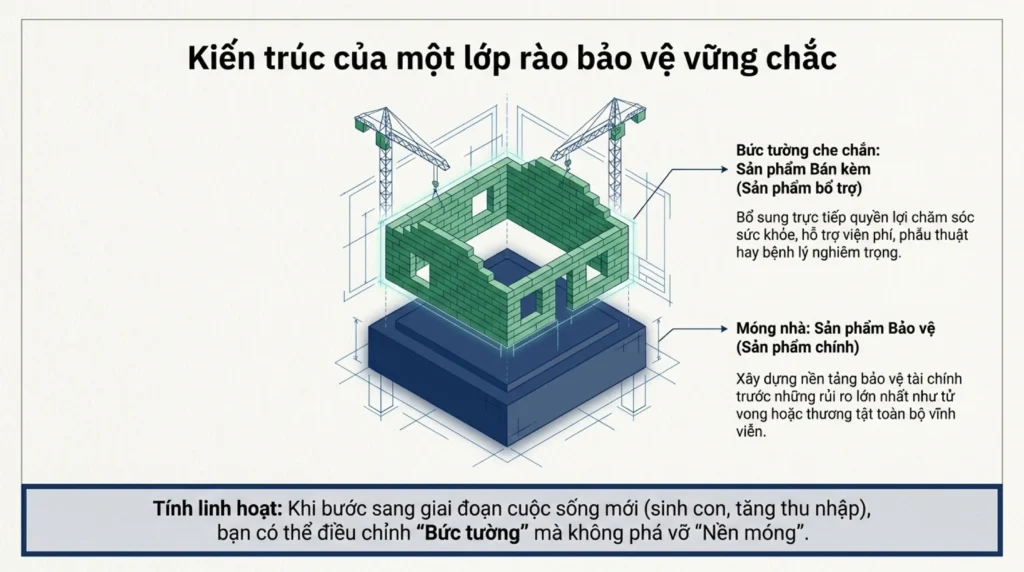
Để tạo nên một bức tường rào vững chắc bảo vệ tài chính gia đình, người hoạch định (chuyên viên tư vấn) sẽ sử dụng hai công cụ chính:
- Sản phẩm Bảo vệ (Sản phẩm chính): Đóng vai trò như móng nhà, xây dựng nền tảng bảo vệ tài chính trước những rủi ro lớn nhất như tử vong hoặc thương tật toàn bộ vĩnh viễn.
- Sản phẩm Bán kèm (Sản phẩm bổ trợ): Đóng vai trò như những bức tường che chắn, bổ sung trực tiếp các quyền lợi liên quan đến chăm sóc sức khỏe, hỗ trợ viện phí, phẫu thuật hay bệnh lý nghiêm trọng.
Tính linh hoạt của giải pháp này nằm ở chỗ: Khi bạn bước sang những giai đoạn cuộc sống khác nhau (như sinh thêm con, thu nhập tăng lên), bạn hoàn toàn có thể điều chỉnh cấu trúc của Sản phẩm Bán kèm để gia tăng quyền lợi mà không làm phá vỡ nền tảng bảo vệ ban đầu.
“Tấm khiên y tế” bảo vệ tài chính gia đình hoạt động ra sao?
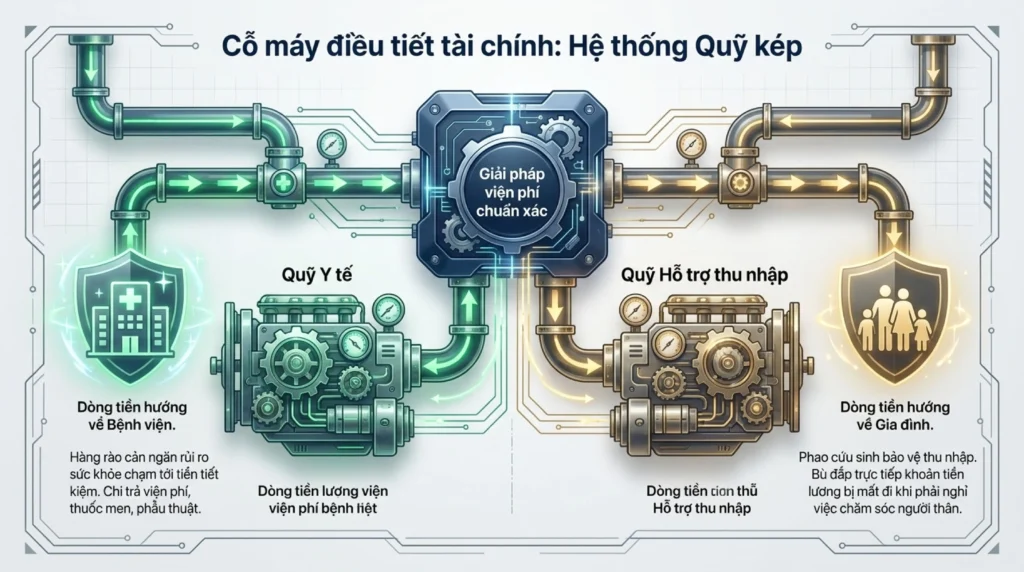
Khi được thiết kế đúng chuẩn, giải pháp này không chỉ đơn thuần là việc “bệnh viện thu bao nhiêu, bảo hiểm trả bấy nhiêu”. Nó vận hành như một cỗ máy điều tiết tài chính tinh vi thông qua hai quỹ dự phòng cốt lõi.
Quỹ Y tế – Nguồn lực dự phòng cho các chi phí điều trị
Quỹ Y tế là số tiền được chuẩn bị sẵn sàng để chi trả cho các dịch vụ khám chữa bệnh, tiền giường nằm, thuốc men và phẫu thuật. Vai trò của quỹ này là tạo ra một “hàng rào cản” để rủi ro sức khỏe không thể chạm tới tiền tiết kiệm của gia đình.
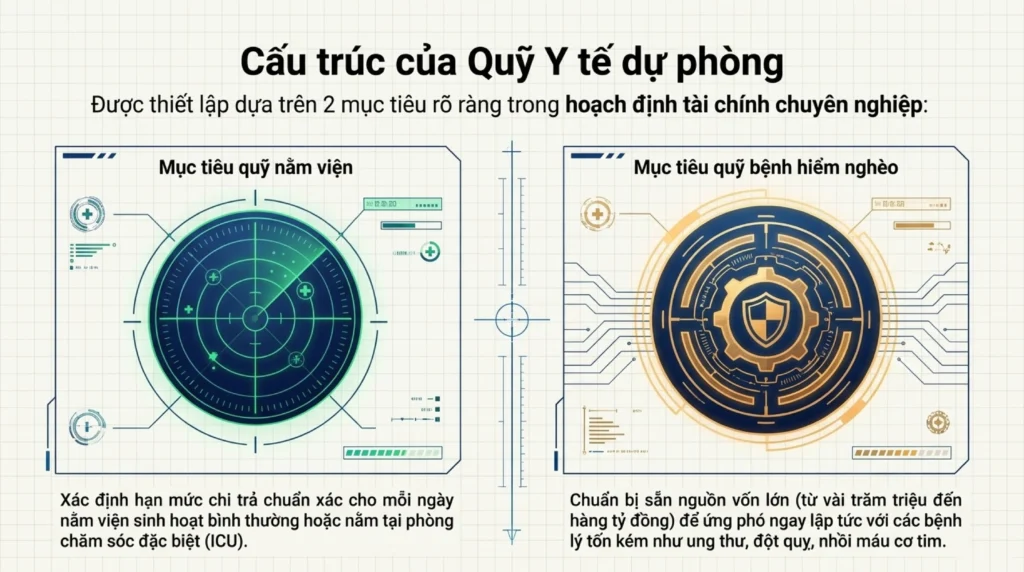
Trong hoạch định tài chính chuyên nghiệp, Quỹ Y tế được thiết lập dựa trên hai mục tiêu rõ ràng:
- Mục tiêu quỹ nằm viện (hospitalization target): Xác định hạn mức chi trả cho mỗi ngày nằm viện sinh hoạt bình thường hoặc nằm tại phòng chăm sóc đặc biệt (ICU).
- Mục tiêu quỹ bệnh hiểm nghèo (critical illness target): Chuẩn bị sẵn một khoản tiền lớn (thường là vài trăm triệu đến hàng tỷ đồng) để ứng phó ngay lập tức với các bệnh lý tốn kém như ung thư, đột quỵ, nhồi máu cơ tim.
Quỹ Hỗ trợ thu nhập – Khoản dự phòng thường bị bỏ quên
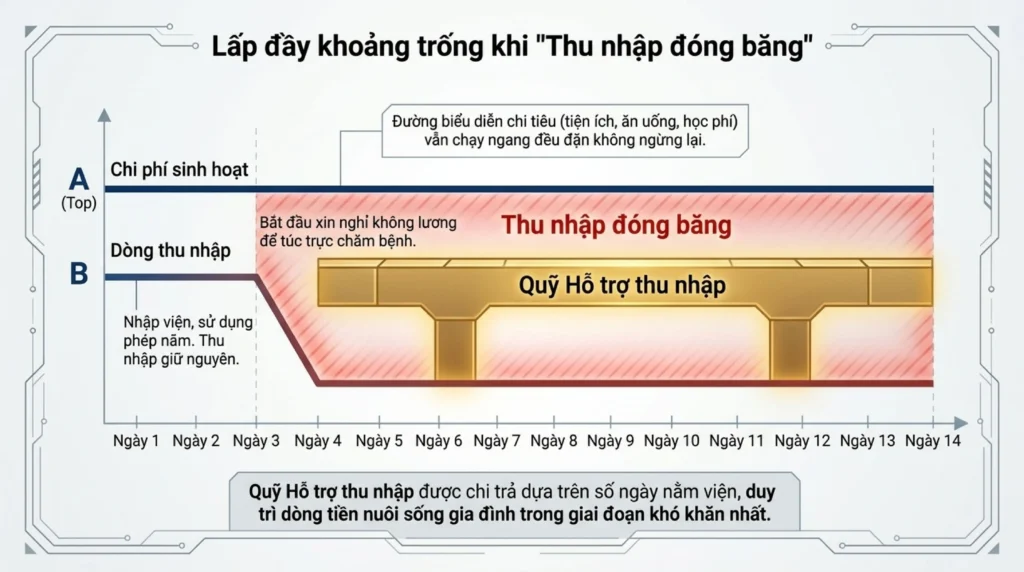
Rất nhiều gia đình chỉ chăm chăm nhìn vào tờ viện phí mà quên mất một sự thật xót xa: Khi bạn phải nằm viện, hoặc khi bạn phải xin nghỉ phép không lương để vào viện chăm sóc vợ/chồng/con cái, dòng thu nhập của bạn sẽ lập tức bị đóng băng.
Lúc này, Quỹ Hỗ trợ thu nhập (income replacement fund) sẽ phát huy tác dụng. Đây là khoản tiền mặt được chi trả (dựa trên số ngày nằm viện) nhằm bù đắp trực tiếp cho phần thu nhập bị mất đi, đóng vai trò như một phao cứu sinh để bảo vệ thu nhập, duy trì dòng tiền nuôi sống gia đình trong giai đoạn khó khăn nhất.
Bảo vệ tài chính toàn diện thay vì chỉ nhìn vào chi phí bệnh viện
Chúng ta cần thẳng thắn nhìn nhận rằng: Viện phí chỉ là một phần bề nổi của tảng băng chìm. Khi một thành viên nhập viện, chi phí sinh hoạt hàng ngày (tiền điện nước, tiền ăn uống, tiền học phí cho con cái) vẫn tiếp diễn đều đặn. Nghĩa vụ tài chính của một gia đình không hề dừng lại chỉ vì có người ốm đau. Do đó, sự kết hợp giữa Quỹ Y tế và Quỹ Hỗ trợ thu nhập mới tạo nên một chiến lược bảo vệ toàn diện, không khe hở.
Khi con ốm đau: Trợ cấp viện phí giúp tiền tiết kiệm không bị “bốc hơi”
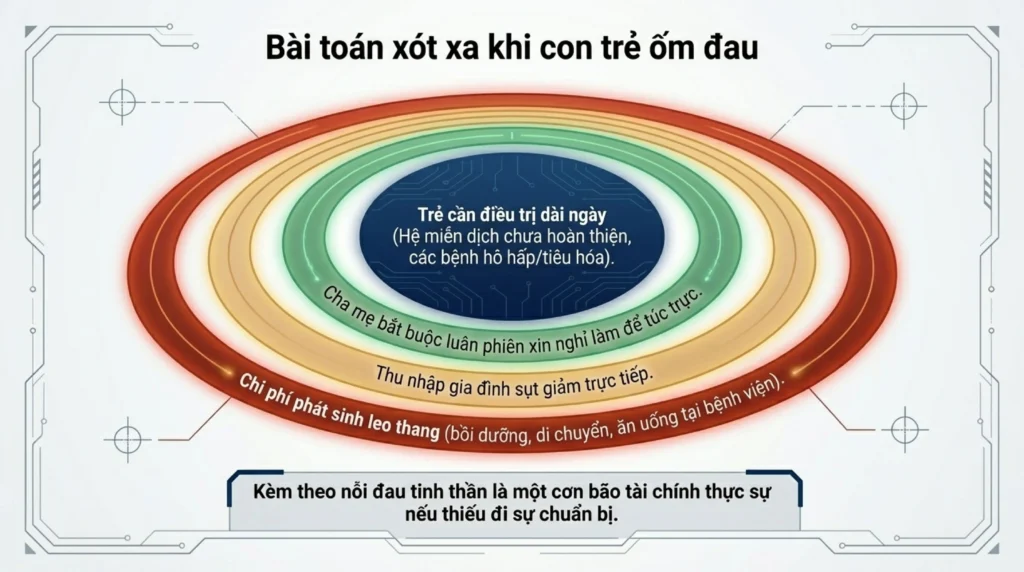
Hơn ai hết, những người làm cha làm mẹ thấu hiểu sâu sắc nỗi xót xa khi con cái ốm đau. Nhưng đi kèm với nỗi đau tinh thần là một cơn bão tài chính thực sự nếu chúng ta thiếu đi sự chuẩn bị.
Bài toán khó khi con cần điều trị hoặc chăm sóc dài ngày
Trẻ nhỏ có hệ miễn dịch chưa hoàn thiện, việc ra vào viện do các bệnh lý hô hấp, tiêu hóa hay truyền nhiễm là chuyện khó tránh khỏi. Khi con cần điều trị dài ngày, cha mẹ bắt buộc phải luân phiên xin nghỉ làm để túc trực. Hậu quả nhãn tiền là thu nhập gia đình sụt giảm, trong khi các khoản chi phát sinh (từ bồi dưỡng cho con, di chuyển, đến ăn uống tại bệnh viện) lại liên tục tăng lên.
Điều gì xảy ra nếu không có kế hoạch dự phòng?
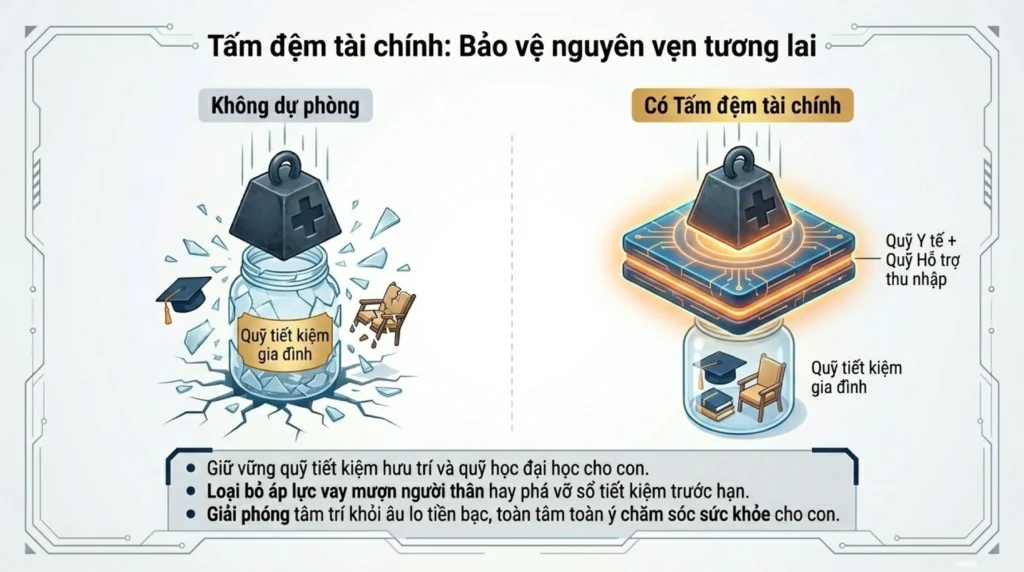
Đứng trước sự an nguy của con cái, cha mẹ sẵn sàng đánh đổi tất cả. Nếu không có quỹ dự phòng chi phí điều trị cho con, gia đình buộc phải “rút ruột” quỹ tiết kiệm – vốn được dành dụm cho tuổi hưu trí hoặc cho con học đại học. Hàng loạt các mục tiêu tài chính khác buộc phải trì hoãn. Kéo theo đó là áp lực tâm lý đè nặng lên vai người trụ cột, khiến họ kiệt quệ cả về thể chất lẫn tinh thần.
Giá trị của việc chuẩn bị trước một “tấm đệm tài chính”
Một kế hoạch tài chính gia đình chuẩn mực, với trọng tâm là bảo vệ trẻ em và hỗ trợ viện phí, chính là một “tấm đệm” êm ái đỡ lấy gia đình bạn khi vấp ngã.
- Bạn nắm trong tay quyền chủ động trước các tình huống bất ngờ.
- Giảm thiểu tối đa áp lực phải đi vay mượn người thân, bạn bè hay phá vỡ các sổ tiết kiệm trước hạn.
- Giải phóng tâm trí khỏi những lo âu về tiền bạc, để toàn tâm toàn ý yêu thương và chăm sóc sức khỏe cho con.
Không chỉ bảo vệ con hôm nay mà còn bảo vệ tương lai của cả gia đình
Đầu tư vào giải pháp trợ cấp y tế không chỉ giải quyết bài toán trước mắt. Nó là công cụ để bảo vệ sự nguyên vẹn của các kế hoạch chăm sóc dài hạn. Khi quỹ tiết kiệm gia đình không bị bào mòn bởi rủi ro y tế, nền tảng tài chính sẽ được giữ vững, tạo ra sự an tâm tuyệt đối cho cha mẹ trong hành trình nuôi dưỡng con khôn lớn.
Làm thế nào để thiết kế giải pháp viện phí chuẩn xác cho gia đình bạn?
Đến đây, bạn đã nhận ra giá trị to lớn của giải pháp này. Vậy làm sao để sở hữu một tấm khiên vừa vặn nhất? Câu trả lời nằm ở quy trình hoạch định tài chính gia đình chuyên nghiệp.
Không có một mức trợ cấp phù hợp cho tất cả mọi gia đình
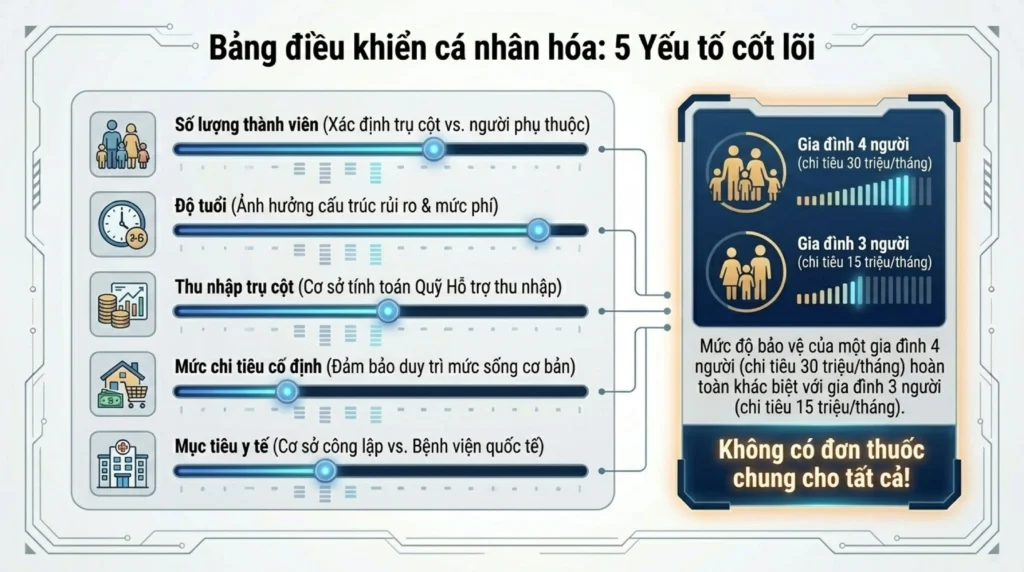
Giống như việc kê đơn thuốc, không thể lấy đơn của người này áp dụng cho người khác. Mỗi gia đình có một cấu trúc thành viên, độ tuổi, và mức độ trách nhiệm tài chính hoàn toàn khác biệt. Mức độ bảo vệ của một gia đình 4 người với mức chi tiêu 30 triệu/tháng chắc chắn phải khác với một gia đình 3 người có mức chi tiêu 15 triệu/tháng.
Các yếu tố cần xem xét khi xây dựng giải pháp
Để phác thảo nên một giải pháp cá nhân hóa, người làm hoạch định cần dựa trên các dữ kiện thực tế:
- Số lượng thành viên trong gia đình: Ai là người trụ cột? Ai là người phụ thuộc?
- Độ tuổi của cha mẹ và con cái: Yếu tố ảnh hưởng trực tiếp đến cấu trúc rủi ro và mức phí.
- Thu nhập hiện tại của người trụ cột: Cơ sở để tính toán Quỹ Hỗ trợ thu nhập.
- Mức chi tiêu cố định hàng tháng: Để đảm bảo quỹ dự phòng đủ sức duy trì mức sống cơ bản.
- Mục tiêu bảo vệ sức khỏe dài hạn: Nhu cầu khám chữa bệnh tại các cơ sở y tế công lập hay bệnh viện quốc tế cao cấp.
Vai trò của chuyên viên tư vấn trong việc xây dựng lộ trình tài chính
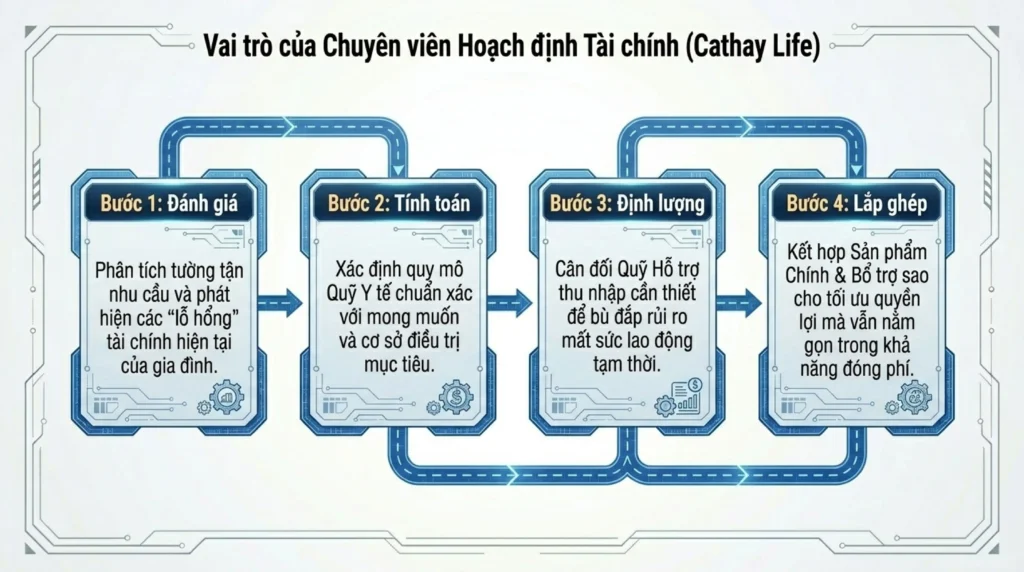
Bạn không nên (và cũng rất khó) tự mình thiết kế gói giải pháp này. Một chuyên viên tư vấn bảo hiểm (đặc biệt là những chuyên viên được đào tạo bài bản từ các thương hiệu uy tín như Cathay Life, Prudential, Bảo Việt Nhân Thọ, …) sẽ là người đồng hành dẫn đường cho bạn. Họ có nhiệm vụ:
- Đánh giá tường tận nhu cầu và “lỗ hổng” tài chính hiện tại.
- Tính toán và xác định quy mô Quỹ Y tế phù hợp với mong muốn của gia đình.
- Định lượng chính xác Quỹ Hỗ trợ thu nhập cần thiết để bù đắp rủi ro mất sức lao động tạm thời.
- Lựa chọn, lắp ghép và kết hợp các Sản phẩm Bảo vệ, Sản phẩm Bán kèm sao cho tối ưu quyền lợi mà vẫn nằm trong khả năng đóng phí.
Lưu ý quan trọng về quyền lợi và mức phí
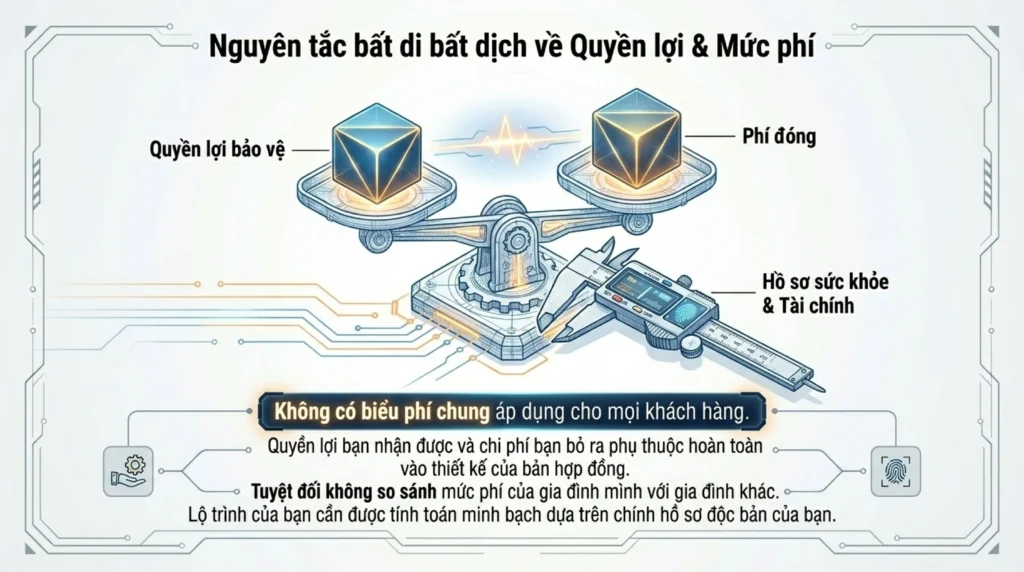
Một nguyên tắc bất di bất dịch cần ghi nhớ: Không có biểu phí chung áp dụng cho mọi khách hàng. Quyền lợi bạn nhận được và chi phí bạn phải bỏ ra phụ thuộc hoàn toàn vào thiết kế của bản hợp đồng. Do đó, tuyệt đối không so sánh mức phí của gia đình mình với gia đình khác. Lộ trình của bạn cần được chuyên viên tư vấn tính toán minh bạch, dựa trên chính hồ sơ sức khỏe và năng lực tài chính của bạn.
Tạm kết và Định hướng hành động
Một đợt nằm viện có thể chỉ diễn ra chớp nhoáng trong vài ngày hoặc vài tuần, nhưng những dư chấn tài chính mà nó để lại đôi khi kéo dài nhiều tháng, thậm chí lùi lại cả một thập kỷ tích lũy của gia đình. Vì vậy, việc thiết lập sẵn một Quỹ Y tế và Quỹ Hỗ trợ thu nhập không đơn thuần là cách dự phòng chi phí điều trị; đó là tuyên ngôn mạnh mẽ nhất về tình yêu thương và trách nhiệm bảo vệ sự bình yên của cả gia đình trước mọi giông bão.
Nếu bạn đang tìm kiếm một “tấm đệm” an toàn và muốn hiểu sâu hơn về giải pháp Trợ cấp Viện phí Gia đình, hãy liên hệ ngay với chuyên viên tư vấn của Tư Vấn Bảo Hiểm. Chúng tôi sẽ ngồi lại cùng bạn, phân tích nhu cầu thực tế, phác thảo một lộ trình tài chính rõ ràng và tính toán hạn mức bảo vệ chuyên biệt cho từng thành viên. Hãy nhớ rằng: Mỗi gia đình có một câu chuyện riêng, và một giải pháp được thiết kế chuẩn xác ngay từ bước chân đầu tiên sẽ mang lại sự an tâm vững bền cho cả một đời người.